Showing posts with label ekonometrika. Show all posts

MODEL AUTOREGRESSIVE (AR) TIME SERIES

click to get the pdf version

Ketika sebuah pengamatan tidak lepas dari pengamatan masa lalunya, kita dapat menyusun sebuah model dari data masa lalu tersebut. Kegiatan menghubungkan sebuah pengamatan dalam bentuk data time series terhadap nilai masa lalunya kita kenal sebagai model autoregresif. Model ini seringkali digunakan dalam peramalan ekonomi. Konsep dasarnya adalah mengestimasi nilai peramalan dengan cara meregresikan nilai pengamatan aktual dengan nilai pengamatan masa lalu, itulah model autoregresif (AR).

Sangatlah logis jika nilai masa lalu sebuah variabel memiliki kekuatan untuk memprediksi nilai peramalan yang akan datang. Model autoregresif sebenarnya sangat sederhana, ia menggunakan hasil pengamatan yang baru saja dilakukan untuk memprediksi nilai masa depan. Misalnya katakanlah pengamatan tahunan Yt akan diprediksi menggunakan data Yt-1 atau 1 tahun ke belakang, demikian juga bulan, kuartal atau semester.

Dalam peramalan time series, Yt disebut juga sebagai first order autoregressive, dengan persamaan sebagai berikut :
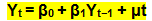
Dimana :
Yt = first order autoregressive / variabel dependen
β0, β1 = koefisien regresi
Yt-1 = nilai lag variabel dependen dalam first order autoregressive
μt = error

Jika kita memiliki model AR1 yang diketahui parameternya seperti berikut ini :

β0 = 1; β1 = 0,6; dan σ = 0,05

Jika diketahui Yt = 8, maka prediksi kita untuk first order autoregressive (Yt-1) tinggal memasukkan nilai-nilai tersebut ke dalam model AR1 :

Yt-1 = 1 + (0,8)(8) + μt-1 = 7,4 + μt-1

Karena menggunakan selang kepercayaan 95%

(7,4 - 1; 7,4 + 1) = (6,4 ; 8,4)


Kita akan menyusun model autoregresif (AR3) time series untuk data consumer price index Islandia selama 20 Tahun mulai dari Tahun 1999 hingga Tahun 2018, data dalam bentuk xls bisa kamu ambil disini,
Persamaan untuk 3rd order autoregressive yang kita gunakan menjadi :


Data :


Sederhana saja untuk menyusun data lag, 1st order, 2nd order, 3rd order, dan seterusnya, data hanya diturunkan 1 tahun ke depan,


Untuk meregresikan data CPI dengan AR1, AR2 dan AR3 dengan excel cukup pilih Menu Data - Data Analysis - Regression,


di kotak dialog Regression isikan data variabel dependen, dan variabel independen seperti berikut, data variabel dependen dimulai dari tahun 2002, karena data lag 3 dimulai dari tahun 2002,


Kemudian hasilnya,


Model AR3 yang kita peroleh tidak signifikan, signifikansi model adalah 2,27, sedangkan variabel lag yang signifikan hanya lag 2 dengan P-value sebesar 0,07. Untuk dasar menjalankan regresi linier dan teorinya kamu bisa baca lagi di bahasan ini.

Persamaan yang kita peroleh dari model AR3 adalah :

Yt-3 = 2,79 + 1,74(lag1) – 0,97(lag2) + 0,22(lag3)

Berikut ini hasil regresi dengan model AR2 :

Persamaan yang kita peroleh dari Model AR2 adalah :

Yt-2 = 2,76 + 1,6(lag1) – 0,63(lag2)

MODEL DEKOMPOSISI TIME SERIES

click to get the pdf version

Dekomposisi time series adalah sesuatu yang sering kita dengan dalam subjek ekonometrika khususnya peramalan bisnis dan data ekonomi. Dalam bentuk umumnya, dekomposisi time series klasik mengasumsikan bahwa serangkaian peristiwa yang terjadi di masa lampau tidak terlepas dari tiga komponen pokok yang kemudian dikombinasikan untuk menghasilkan data yang sedang diamati. keempat komponen ini adalah trend, siklik, komponen musiman dan acak (irregular). Komponen ini biasanya dinyatakan dalam Tt, St, Et, dan Yt. Formula yang biasa digunakan untuk dekomposisi adalah :

Dekomposisi Aditif : Yt = Tt + St + Et


Dekomposisi Multiplikatif : Yt = Tt x St x Et


Peramalan metode dekomposisi time series sebenarnya sudah sangat tua, dulu digunakan untuk menghitung orbit planet-planet oleh para ahli astronomi. Persons (1919) merupakan tokoh pertama yang secara jelas mengungkapkan bahwa time series disusun atas 4 jenis fluktuasi, antara lain
  1. kecenderungan jangka panjang atau trend sekuler,
  2. pergerakan siklik yang mempengaruhi trend jangka panjang, pola siklik ini akan mencapai puncaknya selama periode kemajuan industri dan mencapai titik terendahnya pada periode depresi, naik dan turunnya tergantung pada siklus bisnis,
  3. pergerakan musiman (seasonal movement) yang terjadi setiap tahun, bentuknya tergantung sifat dari data itu sendiri,
  4. keragaman residual yang berubah mempengaruhi variabel-variabel yang diperhitungkan, atau peristiwa-peristiwa besar seperti perang dan kekacauan suatu negara dapat mempengaruhi banyaknya variabel yang digunakan.
Keempat keragaman tersebut telah diasumsikan saling lepas antara satu dengan yang lainnya dan ditunjukkan melalui model dekomposisi aditif berikut ini :

Xt = Tt + Ct + St + It

dimana Xt adalah rangkaian peristiwa yang diamati, Tt adalah trend jangka panjang, Ct adalah siklus bisnis, dan St adalah musiman dan I adalah ketidak-teraturan (irregulars).
Jika terdapat saling keterkaitan diantara beberapa komponen tersebut, maka hubungannya ditunjukan melalui model multipllikatif yaitu :

Xt = Tt x Ct x St x It

dimana St dan It ditunjukkan pada proporsi terhadap trend-siklik Tt Ct. Pada beberapa kasus, percampuran antara model aditif - multiplikatif digunakan.

Berikut ini adalah data "unadjusted real consumer expenditure" negara Z sejak Tahun 1999 hingga 2017, data diambil per kuartal mulai dari Maret 1999, untuk latihan dan coba-coba, data aslinya bisa kamu ambil disini.


Kita plot datanya, apakah mengandung trend?


Ya, data mengandung trend dan pola musiman, untuk menghitung peramalan dengan dekomposisi time series, kita akan smoothing data dengan moving average, weighted average, detrended (menghilangkan trend), dan menentukan nilai musiman sehingga diperoleh data seasonal adjusted.

Tahap pertama adalah menentukan moving average, karena menggunakan data kuartal maka akan kita susun 4 periode moving average, misalnya nilai 4 MA untuk Juni 1999 diambil dari rataan periode Maret 1999 - Juni 1999 - Sep 1999 - Des 1999, proses perataan 4 MA berasal dari 4 periode waktu guna mendapatkan data yang smooth,


Setelah itu menambahkan proses smoothing dengan weighted average (lihat bahasan peramalan dengan weighted average disini), proses ini menggunakan rataan data dari 2 periode 4 MA.

Seperti yang kita ketahui langkah weighted average memerlukan bobot (weight), penekanan ini akan kita berikan pada data yang sudah di smoothing melalui proses 4 moving average, kemudian dirata-rata kembali dari 2 periode 4 moving average, menjadi data 5 weighted average. Perlu diketahui proses smoothing ini dilakukan untuk mengeliminasi komponen acak (irregular).


Setelah mendapatkan nilai 5 moving average, kita akan lakukan prosedur detrend pada data agar trend tidak mendominasi, Proses detrend dilakukan dengan membagi data aktual dengan weighted average, hasil detrend memisahkan antara komponen trend dan siklik, sedangkan siklik dihilangkan dengan proses smoothing, data detrend nantinya akan kita gunakan untuk mencari komponen musiman,


Komponen musiman diperoleh dari perataan detrend pada setiap periodenya, untuk lebih jelasnya mengenai indeks musiman, kamu bisa baca bahasan peramalan menggunakan indeks musiman disini. Misalnya komponen musiman untuk bulan Maret, diperoleh dari perataan detrend (data aktual yang telah dipisahkan dari komponen siklik dengan smoothing) pada setiap bulan Maret, begitu pula dengan Juni, September, dan Desember. Berikut ini adalah indeks musiman yang diperoleh:


Setelah diperoleh komponen musiman, maka kita peroleh data aktual dengan seasonal adjusment (SA Yt). Inilah yang merupakan hasil peramalan model dekomposisi time series.


Mari kita lihat perbandingan data aktual unadjusted real consumer expenditure negara Z (Yt) dengan data seasonal adjusted (SA Yt) dengan dekomposisi time series.


Nilai peramalan tidak mengandung periode siklik dan acak yang menonjol, setelah melalui proses smooth, weighted, musiman hingga diperoleh nilai seasonal adjusted.(yoso)

Masih bingung??download aja data excelnya disini, bisa langsung dilihat rumus-rumusnya.


download bahasan ini dalam bentuk pdf

PERAMALAN MENGGUNAKAN INDEKS MUSIMAN

click to get the pdf version

Ketika melakukan peramalan menggunakan data time series, dapat kita lihat beberapa pola berulang naik dan turun dalam periode waktu tertentu, hal ini dikenal sebagai musiman. Katakanlah jika kita melihat penjualan es mambo di kampung X, maka kita akan saksikan pada musim kemarau penjualannya meningkat sedangkan pada musim hujan nilai penjualannya akan turun atau malah terjun bebas. Pola musiman ini akan berulang terus dua kali dalam satu tahun, atau jika pola musiman ini terjadi pada penjualan per kuartal, maka akan terjadi 4 kali dalam setahun. Atau lagi jumlah kunjungan ke pusat perbelanjaan (mall) yang meningkat pada awal bulan (gajian), dan turun pada masa akhir bulan (tanggal tua), berarti mengalami periode musiman 12 kali dalam setahun.

Jika sudah jelas ilustrasi pola musiman di atas, kita akan lihat kembali data demand gula pasir oleh negara X. Data dalam bentuk excell nya (xls) bisa kamu ambil disini


Coba perhatikan, pada data demand gula pasir negara X terdapat tujuh pola musiman per kuartal, dinamikanya selalu berubah setiap kuartal, nah indeks musiman data per kuartal inilah yang akan kita gunakan sebagai nilai peramalan seterusnya.

Langkah pertama kita buat tabelnya dengan pemisahan sesuai kuartal yang menunjukkan musiman, kira-kira seperti berikut:


Jumlahkan setiap sel, ke samping (total tahunan) dan ke bawah (total kuartal),


Cari rataan per kuartal dan jumlahkan :


Kemudian kita akan peroleh indeks musiman dengan rumus Rata-rata per kuartal / rata-rata total per kuartal (misalnya pada kuartal-1 = 81,86 / 96,11), kita peroleh hasil indeks musiman per kuartal selama 7 tahun,


Nah itulah nilai indeks musimannya, untuk nilai peramalannya masih ada beberapa tahap, pertama kita kenal sebagai tahap "deseasonalized data", data awal per kuartal tadi kita bagi kembali dengan nilai indeks musiman yang kita peroleh;
Misal ; kuartal 1 tahun pertama = 65 / 0,85 = 76,32; untuk tahun ke-2 kuartal pertama = 70 / 0,85 = 82,19; dan seterusnya, berikut hasilnya :


Kemudian kita regresikan data di atas dengan menggunakan variabel bebas (X) adalah waktu, sedangkan variabel terikat (Y) adalah demand, susun terlebih dahulu seperti awal.
Ingat periode waktu tidak mengulang kembali 1 - 4, akan tetapi terus mulai dari 1 hingga 28, seperti variabel X yang saya beri kotak;


Setelah itu kita lakukan prosedur regresi untuk mencari persamaan liniernya yang akan kita gunakan untuk peramalan tahun-tahun berikutnya :
Pilih tab Data - Data Analysis - Regression di excell, jika lupa prosedurnya silahkan lihat kembali caranya di bahasan ini, maka hasilnya kita dapatkan persamaan regresinya,


Persamaan Regresi yang kita peroleh adalah :


Tt = b0 + b1t

Demand = 83,56 + 0,87 (t)

dimana t = periode waktu

Dengan demikian dari persamaan yang kita peroleh, nilai (t) dalam persamaan tinggal kamu ganti dengan periode waktu, misalnya untuk tahun ke-8 kuartal pertama :

DemandT8Q1 = 83,56 + 0,87 (29) = 108,79
DemandT8Q2 = 83,56 + 0,87 (30) = 109,66

dan seterusnya kamu bisa lanjutin sendiri, kalau masih bingung, lihat rumus-rumusnya di file excel, download disini. (yoso)

download bahasan ini dalam bentuk pdf

PERAMALAN METODE PROYEKSI TREND LINIER

click to get the pdf version

Kali ini akan kita bahas model peramalan dengan proyeksi trend yang menggunakan metode kuadrat terkecil (least square method). Metode ini dilakukan dengan menggunakan regresi linier sederhana dengan menggunakan slope sebagai garis trend pada data.

Persamaan regresi linier sederhana yang kita kenal adalah :

Y = b0 + b1X

Kita kembali lagi kepada data demand  gula pasir oleh negara X yang sudah dibahas pada metode lain peramalan, data mentahnya ambil disini


Kita plotkan grafiknya pada excel


Sementara itu untuk data tourist direct arrival to Bali periode 1994 - 2018 adalah sebagai berikut, data mentahnya ambil disini

sumber : Disbudpar Provinsi Bali, 2019

Plot grafiknya pada excel sebagai berikut :


Mana menurut kamu data yang memiliki pola trend, dan pola apa yang ada pada data lainnya? Lupa ?? lihat lagi bahasan sebelumnya disini.

Data Tourist Direct Arrival memiliki pola trend, karena perubahan kenaikan yang terjadi secara terus menerus dalam waktu yang relatif panjang. Sedangkan data demand gula pasir Negara X memiliki pola musiman (untuk lebih jelas mengenai metode peramalan dengan indeks musiman, lihat bahasannya disini). 

Data Tourist Direct Arrival tidak bergerak jauh dari garis linier atau mengikuti pola trend dengan garis linier. Dengan demikian kita akan bahas peramalan dengan Metode Proyeksi Trend pada Data Direct Tourist Arrival to Bali, karena lebih sesuai untuk Proyeksi Trend menggunakan Metode Kuadrat Terkecil (OLS), simpelnya kita akan prediksi dengan regresi linier sederhana. Sedangkan data demand gula pada negara X lebih memiliki pola irregular atau acak, untuk mengerti pola-pola ini baca lagi bahasan jenis-jenis peramalan dalam ekonometrika disini.

Penekanan dalam proyeksi trend adalah variabel independen yang kita gunakan untuk  proyeksi adalah waktu (t), kita hanya menggunakan satu variabel dependen yaitu "direct tourist arrival". Dengan demikian persamaan regresi tadi yang kita gunakan :

Y = b0 + b1X

berubah menjadi

Tt = b0 + b1t

dimana : 
Tt = Peramalan dengan trend linier dalam periode waktu t
b= Intesep garis trend linier
b= Slop atau garis trend linier
t = periode waktu


dimana :
Y= nilai time series pada periode t
n = jumlah periode waktu (jumlah pengamatan)
= nilai rata-rata time series
= nilai rata-rata t

Kita akan menjalankan regresi dengan Excel dengan T sebagai variabel terikat dan direct tourist arrival sebagai variabel bebas, Silahkan rubah terlebih dahulu format data Tahun pada data anda, tadinya data tahun, nyatakan saja sebagai Tahun ke-1, ke-2, dan seterusnya seperti berikut :


Dengan Excell agar data lebih menyebar normal, saya coba rubah data arrival ke dalam bentuk log terlebih dahulu, caranya cari aja di function fungsi log :


Hasilnya menjadi logArrival :


Untuk meregresikan di excel, kita hanya menggunakan data log tadi, buka data-data analysis, cari regression disana :


Isi data logArrival sebagai input Y, kemudian Tahun sebagai input X, pilih selang kepercayaan misalnya 99%, checklist residual, plot grafik dan plot normalitas data,


Lihat hasil yang ditampilkan :


Model yang kita peroleh dari proyeksi trend linier dengan metode kuadrat terkecil (OLS) untuk data "Direct Tourist Arrival" adalah :

logYt = 5,88 + 0,03t

Model menunjukkan hubungan positif antara pertambahan tahun dengan kunjungan turis ke Bali, dengan nilai signifikansi yang sangat baik (kurang dari 0,05).

Grafik Uji normalitas data yang ditunjukkan oleh normal probability plot mengindikasikan data menyebar normal dengan bentuk kurva linier. 

Residual yang kita peroleh menunjukkan periode negatif pada residual yang lebih panjang daripada periode positif, ini mengindikasikan bahwa tidak terdapat masalah autokorelasi serial pada model. Masalah ini nantinya dijelaskan dalam bahasan lain blog ini.

Persamaan inilah yang akan digunakan untuk mengetahui direct tourist arrival pada tahun-tahun berikutnya, coba kamu susun nilai peramalan dengan menggunakan persamaan ini sebagai nilai forecast di samping kanan, masukkan nilai t adalah waktu, misalnya t=26, t=27, dan seterusnya, tentunya hasilnya dalam bentuk log.(yoso)


METODE PERAMALAN SIMPLE MOVING AVERAGE

click to get the pdf version

Pada Metode Peramalan Simple Moving Average peramalan untuk periode berikutnya (t+1) akan sama dengan nilai tertentu pengamatan yang paling baru, dengan setiap pengamatan menerima penekanan (weight) yang sama.

Pada ilustrasi ini kita asumsikan bahwa 2 kuartal pertama akan digunakan metode tebakan saja sebagai dasar dan metode naive pada kuartal kedua. Mulai dari kuartal ke-3 tahun pertama hingga seterusnya kita akan gunakan metode Simple Moving Average.

Kita kembali lagi ke data permintaan (demand) gula pasir untuk negara X berikut ini, untuk latihan data lengkapnya bisa kamu download disini


Mulai dari Simple Moving Average kita akan gunakan bantuan perangkat lunak Excell, untuk yang belum memiliki fitur Data Analysis di Excell silahkan ikuti langkah berikut ini untuk menampilkan fitur ini :

Di excell masuk ke File - Option :


Setelah muncul kotak dialog Excell Option klik Add ins. :


Klik go, maka akan muncul kotak dialog Add Ins, Checklist Analysis Toolpack - klik OK :


Maka di Excell kamu akan muncul tab baru Data Analysis di Toolbar Data :


Untuk tahapan analisisnya kita mulai dari buka toolbar Data - pilih Data Analysis - pilih Moving Average,


Lalu muncul kotak dialog moving average, isikan seperti berikut :


Demand adalah input range, forecast (t+1) adalah output range atau hasil peramalan mulai tahun berikutnya, sedangkan interval isikan 3 artinya excell tidak akan memproses data kuartal ke-1 dan ke-2 karena tidak ada informasi sebelumya, dalam hal ini hasil peramalan kuartal 1 kita tebak saja bisa sama, dan kuartal ke-2 kita gunakan naive method, dalam kasus ini 65, mulai kuartal ke-3 hingga seterusnya kita gunakan hasil dari metode Simple Moving Average ini.


Sekian untuk Metode Peramalan Simple Moving Average. sebagai latihan, hasil dalam bentuk excelnya bisa kamu download disini.